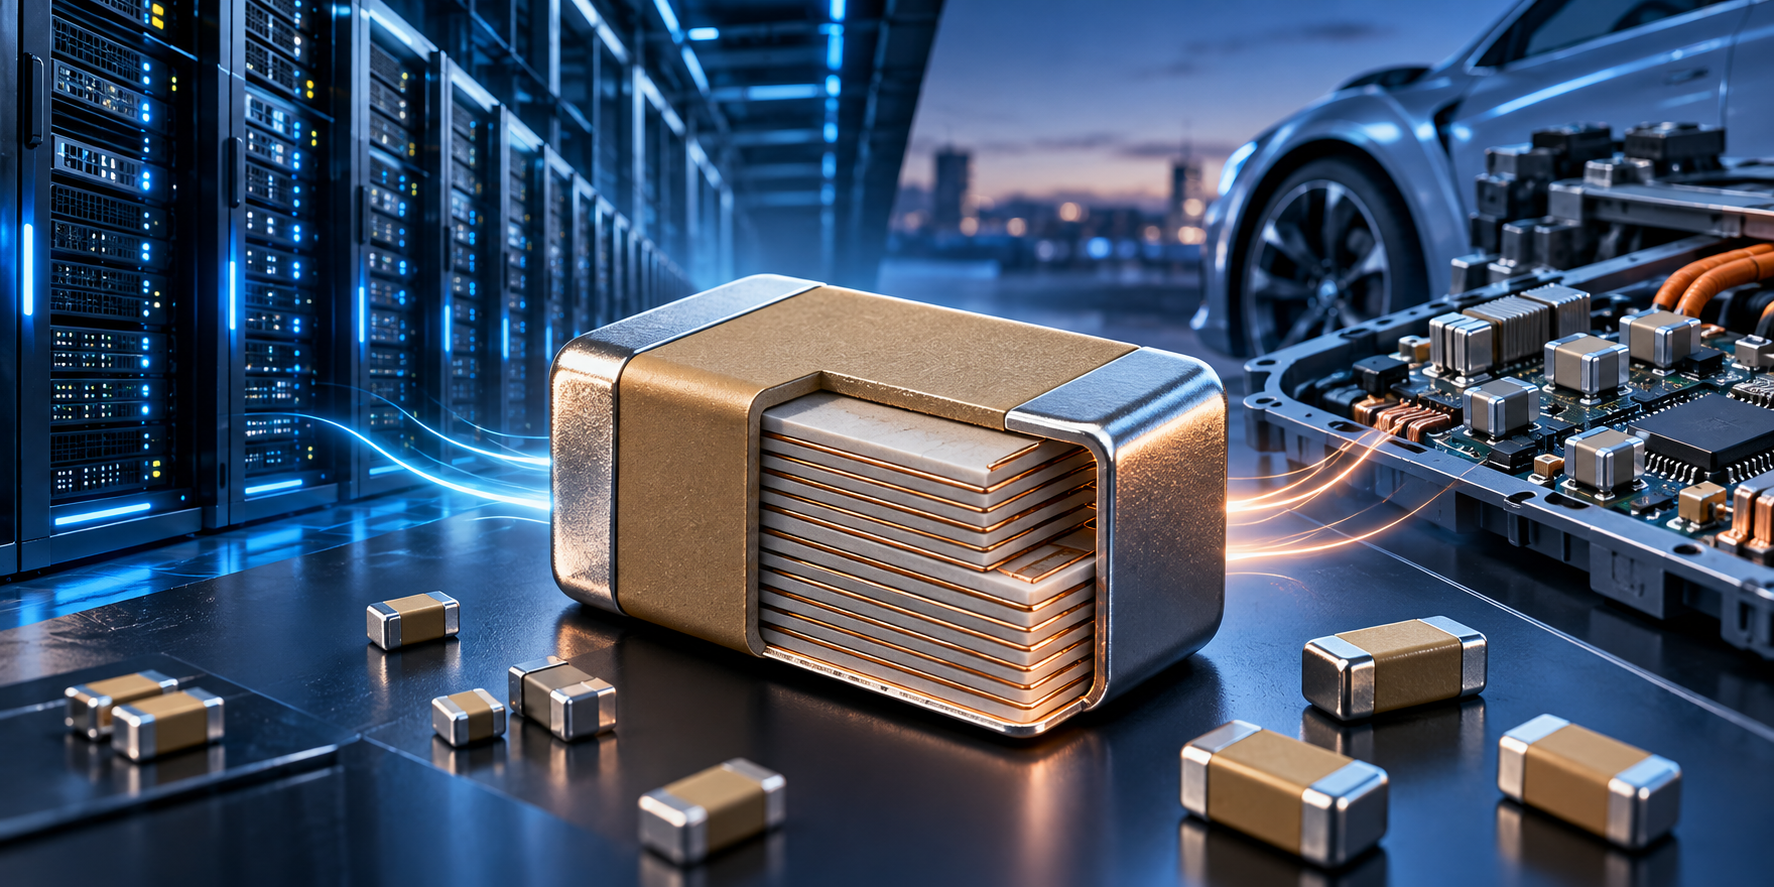
MLCC는 전자회로에서 전류를 안정시키고 부품 사이의 신호 간섭을 줄이는 수동부품입니다.
크기는 작지만 AI 서버 GPU, 네트워크 장비, 전기차와 ADAS에 많은 수량이 들어가며 고용량·고온·고압 신뢰성이 중요합니다.
국내 상장사 중 삼성전기는 AI 서버용 초고용량 제품과 장기공급계약, 삼화콘덴서는 MLCC를 포함한 콘덴서 제품군, 아바텍은 전장·산업용 MLCC의 국내 전 공정과 인증이 서로 다른 수혜 연결고리입니다.
2026년 10월 30일 기준 기업 공식 자료와 DART를 바탕으로 세 회사의 성장동력, 실적 확인점과 위험을 비교합니다.
- 삼성전기는 2026년 3분기 AI 데이터센터용 MLCC 매출 증가와 대형 장기공급계약을 공식 발표했습니다.
- 삼화콘덴서는 MLCC와 고압 콘덴서 제품군을 보유해 응용처별 제품 믹스와 수익성을 확인해야 합니다.
- 아바텍은 전장용 AEC-Q200 인증과 전 공정 국내 생산을 공식 제품 페이지에 공개했습니다.
- 관련주 판단은 테마보다 고객 인증, 양산 수율, 가동률, 고부가 제품 비중과 영업현금흐름을 우선합니다.
MLCC 관련주는 소재·적층·수요처로 나눕니다
세라믹 유전체와 내부전극을 얇게 쌓아 소성·도금한 뒤 AI 서버, 전장과 산업기기에 공급하는 구조입니다.
같은 MLCC라도 범용 IT 제품과 AI 서버·전장용 고신뢰 제품은 기술 난도, 단가와 고객 인증 기간이 다릅니다.
MLCC는 세라믹 유전체층과 금속 내부전극층을 반복해 쌓은 뒤 고온에서 소성하고 외부전극을 형성합니다.
더 작은 부피에 더 큰 정전용량을 넣으려면 층을 얇고 균일하게 만들고 결함을 줄여야 합니다.
AI 서버는 24시간 고부하 환경에서 전력을 안정적으로 공급해야 하고, 전장용은 진동·온도 변화와 고전압을 견뎌야 합니다.
따라서 고객 인증과 장기 신뢰성 시험이 실제 진입장벽이 됩니다.
투자자는 회사가 범용 제품을 많이 파는지, 고용량·고압·고신뢰 제품 비중을 늘리는지, 증설 뒤 수율과 가동률이 따라오는지를 구분해야 합니다.
MLCC 관련주 3종목 핵심 비교
삼성전기는 AI 서버 대형 양산, 삼화콘덴서는 콘덴서 제품 포트폴리오, 아바텍은 전장·산업용 국내 생산과 인증이 핵심입니다.
삼성전기는 AI 서버용 고부가 MLCC의 장기공급계약과 컴포넌트 실적이 확인됩니다.
삼화콘덴서는 표준·소프트 터미네이션·오픈·플로팅 모드 MLCC와 고압 콘덴서 제품군을 운영합니다.
아바텍은 자체 조성, 설계, 생산설비 내재화, 전 공정 국내 생산과 AEC-Q200 인증을 공개했습니다.
세 회사는 규모와 고객 기반이 크게 다르므로 단순 매출 성장률보다 제품 믹스와 현금흐름을 함께 봐야 합니다.
| 종목 | 사업 연결고리 | 수혜 직접도 | 실적 확인점 | 핵심 위험 |
|---|---|---|---|---|
| 삼성전기(009150) | AI 서버·전장용 고부가 MLCC | 직접·대형 | 장기계약 매출·컴포넌트 마진 | AI 투자·고객 집중·환율 |
| 삼화콘덴서(001820) | MLCC·고압 콘덴서 제품군 | 직접 | MLCC 매출·제품 믹스·수율 | 범용품 가격·원재료·경기 |
| 아바텍(149950) | 전장·산업용 MLCC 국내 생산 | 직접·인증 | 신규 고객·가동률·현금흐름 | 고객 인증·수율·가동률 |
1. 삼성전기: AI 서버용 MLCC 대형 공급
AI 서버용 소형·초고용량 MLCC 공급 확대와 장기공급계약이 실적에 직접 연결됩니다.
- 왜 주목하나
- 2026년 3분기 공식 실적에서 AI 데이터센터용 중심의 컴포넌트 매출 증가와 빅테크 장기공급계약 대응을 확인할 수 있습니다.
- 유망 요인
-
- AI 서버 GPU당 정전용량 증가
- 소형·초고용량 제품 공급 확대
- xEV·ADAS용 고압 제품 진입
- 꼭 확인할 위험
-
- 장기공급계약의 매출 인식
- 컴포넌트 영업이익률
- AI 고객·응용처 다변화
삼성전기는 2026년 3분기 컴포넌트 사업 매출 1조 8,830억 원을 기록해 전년 동기 대비 36%, 전 분기 대비 14% 증가했다고 발표했습니다.
서버·네트워크·파워 등 AI 데이터센터용이 성장을 이끌었습니다.
회사는 2026년 9월 글로벌 대형기업과 1조 722억 원 규모의 AI 서버용 MLCC 공급계약을 체결했고, 2027년 1년간 공급할 예정이라고 밝혔습니다.
10여 개 고객사와 장기공급계약을 확보했다는 점도 공개했습니다.
대형 계약은 가시성을 높이지만 고객의 AI 투자 일정, 제품 믹스와 환율이 실적 변동을 만들 수 있습니다.
분기별 컴포넌트 매출, 영업이익률과 계약 이행을 확인해야 합니다.
2. 삼화콘덴서: MLCC와 고압 제품 포트폴리오
삼화콘덴서는 MLCC를 직접 생산하며 표준형부터 신뢰성을 높인 구조와 고압 콘덴서 제품군을 함께 운영합니다.
- 왜 주목하나
- 공식 제품 페이지에서 Standard, Soft Termination, Open Mode, Floating Mode MLCC와 고압 콘덴서 제품군을 확인할 수 있습니다.
- 유망 요인
-
- 전장·산업기기용 고신뢰 MLCC
- 고압·전력전자 응용처
- 제품 믹스 고도화
- 꼭 확인할 위험
-
- MLCC 매출 비중과 단가
- 가동률·수율·재고
- 원재료와 에너지 비용
삼화콘덴서는 MLCC와 DCC, EMI 필터·비드 등 전자부품을 생산합니다.
공식 MLCC 제품군에는 일반형뿐 아니라 기판 굽힘 충격에 대응하는 구조와 회로 안전성을 높이는 형태가 포함됩니다.
전장·산업용 수요가 늘어도 모든 제품의 단가와 마진이 같은 것은 아닙니다.
고신뢰 제품의 고객 승인과 매출 비중이 늘고 범용품 가격 압력을 상쇄하는지가 핵심입니다.
다음 공시에서는 MLCC 매출과 수출 비중, 생산능력·가동률, 원재료·재고와 영업현금흐름을 연결해 제품 믹스 개선을 확인합니다.
3. 아바텍: 전장·산업용 MLCC 국내 생산
아바텍은 전 공정 국내 생산과 전장 인증을 기반으로 MLCC 고객 확대를 추진합니다.
- 왜 주목하나
- 공식 자료에서 자체 조성·설계·설비 내재화, 전 공정 국내 생산과 AEC-Q200 인증을 확인할 수 있습니다.
- 유망 요인
-
- 전장·산업용 고객 확대
- Open·Floating·Soft Termination 설계
- AI·자동차·신재생 응용처
- 꼭 확인할 위험
-
- MLCC 가동률과 수율
- 신규 고객 양산 승인
- 재고·영업현금흐름
아바텍은 자체 세라믹 조성과 R&D 설계, 핵심 생산설비 내재화, 전 공정 국내 생산을 공식 페이지에서 강조합니다.
전장용 AEC-Q200과 IATF 16949 인증도 공개했습니다.
회사는 Open Mode, Floating Mode, Soft Termination 설계 기술과 핵심 생산설비 자체 제작 역량을 공개합니다.
기술 보유가 실적을 보장하는 것은 아니므로 실제 고객 주문과 양산 수율이 뒤따르는지 확인해야 합니다.
실적에서는 신규 고객 수, 양산 승인, MLCC 매출, 가동률과 영업현금흐름을 확인해야 합니다.
실적은 인증에서 현금까지 다섯 단계로 봅니다
제품 사양, 고객 인증, 양산 수율, 고부가 믹스, 마진·현금흐름 순으로 확인합니다.
MLCC는 샘플 공급과 고객 승인이 끝나도 양산 수율이 안정되지 않으면 이익으로 이어지기 어렵습니다.
특히 전장과 AI 서버 제품은 장기 신뢰성 시험과 고객별 사양 대응이 필요합니다.
증설 국면에는 설비투자와 재고가 먼저 늘 수 있습니다.
매출 증가와 함께 가동률, 매출총이익률, 재고회전과 영업현금흐름이 개선되는지 확인해야 합니다.
| 단계 | 좋은 신호 | 주의 신호 |
|---|---|---|
| 제품 | 고용량·고압·고온 사양 | 범용 제품 중심 |
| 인증 | 복수 고객 양산 승인 | 샘플·평가 장기화 |
| 양산 | 수율·가동률 상승 | 재고·불량 증가 |
| 믹스 | AI·전장 비중 상승 | 단가 하락 |
| 현금 | 마진·영업현금 개선 | CAPEX·차입 부담 |
MLCC 관련주 위험 4가지
IT 수요 사이클, 고객 인증 지연, 증설 부담과 범용품 가격 경쟁을 경계합니다.
첫째, 스마트폰·PC 재고와 AI 투자 속도가 바뀌면 주문 변동이 커질 수 있습니다.
둘째, 전장·서버용 신제품은 고객 인증이 늦어지면 예상 매출 시점도 뒤로 밀립니다.
셋째, 설비를 먼저 늘린 뒤 가동률이 낮으면 감가상각과 재고 부담이 커집니다.
넷째, 글로벌 업체의 증설과 범용품 단가 하락은 제품 믹스 개선 효과를 상쇄할 수 있습니다.
대형사는 고객 집중과 투자 사이클, 중소형사는 증설 이후 수율·가동률과 자금 부담이 더 중요한 변수입니다.
- IT·AI 설비투자와 주문 사이클
- 고객 인증·양산 승인 지연
- 증설 후 가동률·재고·감가상각
- 글로벌 경쟁과 범용품 가격 하락
AI 서버와 전장 수요가 늘어도 고객 승인과 양산 수율이 지연되거나 범용 MLCC 단가가 하락하면 기대보다 이익과 현금흐름 개선이 늦어질 수 있습니다.
MLCC 관련주 검색량과 경쟁도
월간 검색량은 5,890회, 검색광고 경쟁도는 높음이며 블로그 포화도는 약 99.15%입니다.
2026년 10월 30일 네이버 검색광고 API에서 PC 1,100회, 모바일 4,790회, 합계 5,890회를 확인했습니다.
자동화 기준의 1,000~10,000회 중소형 구간입니다.
검색광고 경쟁도는 높음이며 데이터랩 최근 4주 지수는 직전 4주보다 68.9% 낮았습니다.
단기 추세가 약한 만큼 최신 실적과 장기 계약을 함께 확인해야 합니다.
블랙키위에서 월간 블로그 5,840건, 카페 1,560건, 전체 7,400건을 확인했습니다.
검색량으로 나누면 블로그 포화도는 약 99.15%, 전체 포화도는 약 125.64%입니다.
결론: 규모보다 고부가 믹스와 현금을 봅니다
삼성전기는 계약 이행과 마진, 삼화콘덴서는 제품 믹스, 아바텍은 고객 승인과 가동률을 우선 확인합니다.
세 회사는 모두 MLCC를 생산하지만 고객 규모, 응용처와 투자 단계가 다릅니다.
삼성전기는 AI 서버 대형 계약, 삼화콘덴서는 응용처별 제품 믹스, 아바텍은 인증 기술의 양산 매출 전환이 핵심입니다.
MLCC 수요 증가만으로 주가 상승을 단정하지 말고 고객 승인, 수율, 고부가 비중, 재고와 영업현금흐름을 다음 공시에서 확인하세요.
관련주 목록은 매수 결론이 아니라 실적에서 확인할 숫자를 정하는 출발점입니다.
투자 전 최신 DART와 기업 IR 원문을 다시 확인해야 합니다.
자주 묻는 질문
MLCC는 어디에 쓰이나요?
전자회로의 전류를 안정시키고 신호 간섭을 줄이며 스마트폰, AI 서버, 네트워크 장비, 전기차와 ADAS 등에 사용됩니다.
AI 서버가 MLCC 수요를 늘리는 이유는 무엇인가요?
GPU와 ASIC의 성능과 전력 소모가 커질수록 전원을 안정시키기 위한 고용량·고신뢰 MLCC 요구가 늘기 때문입니다.
삼성전기의 MLCC 수혜 연결고리는 무엇인가요?
AI 서버용 소형·초고용량 MLCC 공급 확대와 글로벌 고객 장기공급계약이 직접 연결고리입니다.
아바텍에서 가장 먼저 볼 숫자는 무엇인가요?
신규 고객의 양산 승인, MLCC 매출, 라인의 가동률·수율, 재고와 영업현금흐름을 확인해야 합니다.
MLCC 관련주의 가장 큰 위험은 무엇인가요?
수요 사이클과 가격 경쟁, 고객 인증 지연, 증설 후 낮은 가동률과 감가상각 부담입니다.
함께 읽으면 좋은 글
이 글은 2026년 10월 30일 기준 기업 공식 자료와 DART 공시를 정리한 일반 정보이며 특정 종목의 매수·매도를 권유하지 않습니다. MLCC 수요, 고객 인증, 공급계약 이행, 생산 수율과 수익성은 예상과 다르게 전개될 수 있습니다. 투자 전 최신 공시와 기업 IR 원문을 다시 확인하세요. 투자 판단과 결과에 대한 책임은 투자자 본인에게 있습니다.
'국장' 카테고리의 다른 글
| 액침냉각 관련주 3종목: GST·SK이노베이션·GS 비교 (0) | 2026.10.29 |
|---|---|
| 피지컬 AI 관련주 4종목: 레인보우로보틱스·로보티즈·두산로보틱스·씨메스 비교 (0) | 2026.10.28 |
| 양자암호 관련주 3종목: SK텔레콤·드림시큐리티·코위버 비교 (0) | 2026.10.27 |
| SiC 전력반도체 관련주 3종목: KEC·코스텍시스·나노씨엠에스 비교 (0) | 2026.10.26 |
| 초전도체 관련주 3종목: 서남·LS ELECTRIC·LS 비교 (0) | 2026.10.25 |


